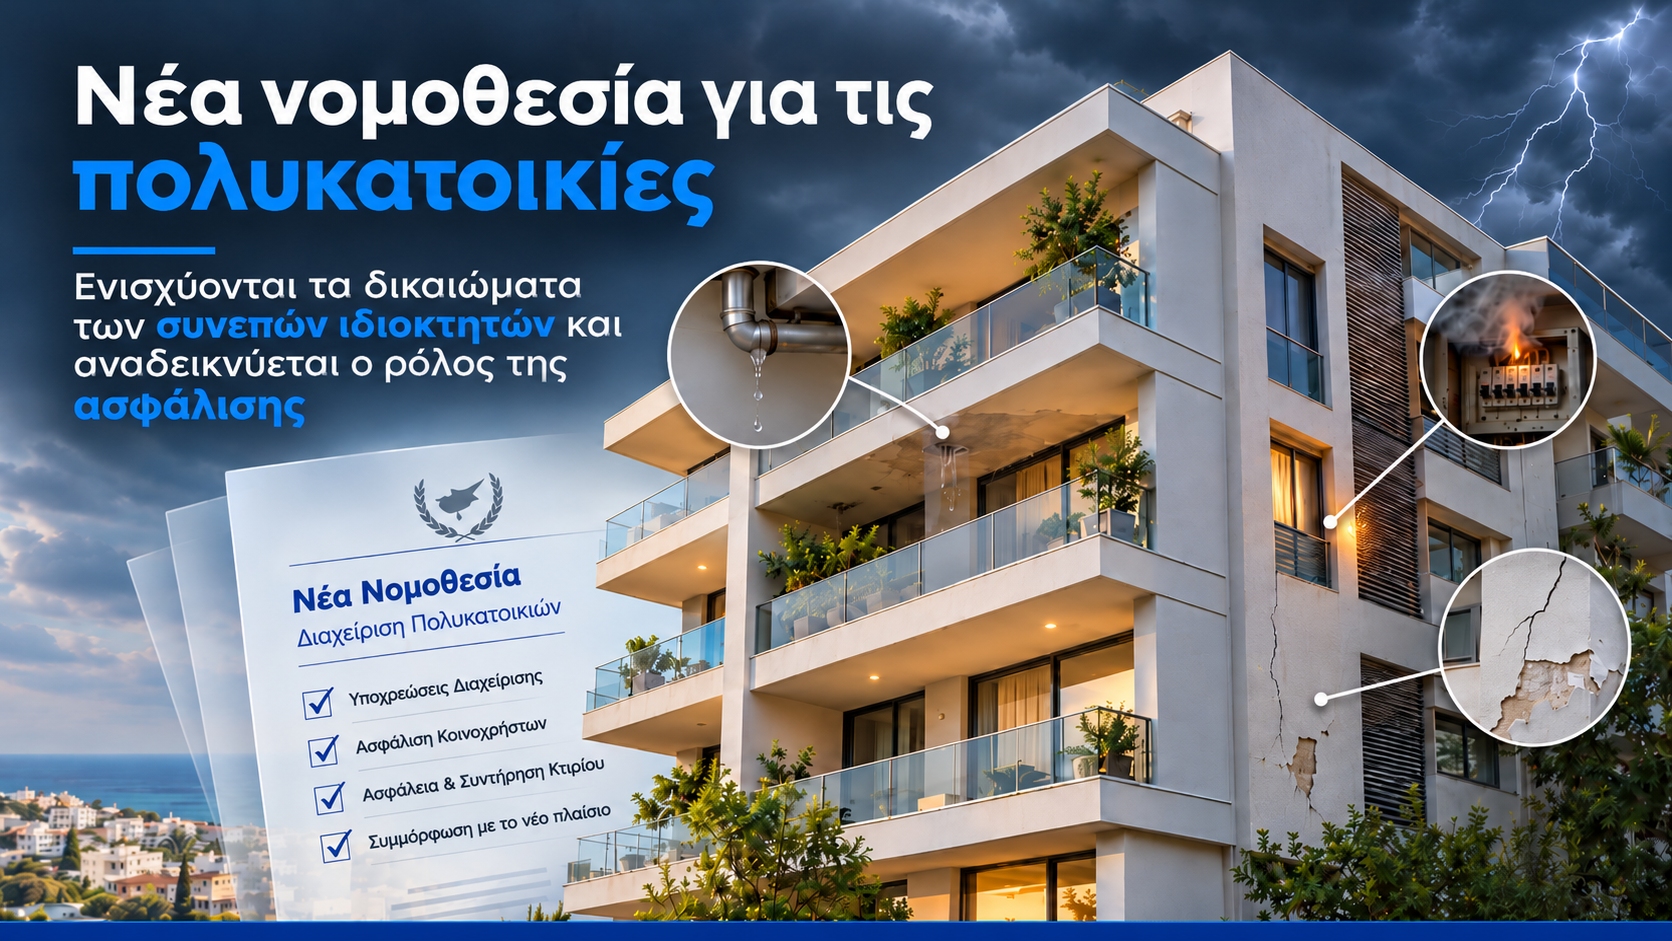
Μια πολυκατοικία είναι το σπίτι πολλών οικογενειών κάτω από την ίδια στέγη. Και όμως, όταν σπάσει ένας κεντρικός σωλήνας, πάρει φωτιά ο ηλεκτρικός πίνακας ή πέσει ένα κομμάτι από την πρόσοψη, η ερώτηση «ποιος ευθύνεται και ποιος πληρώνει;» συχνά μένει χωρίς απάντηση. Και όταν υπάρχουν απλήρωτα κοινόχρηστα, το βάρος πέφτει συνήθως στους συνεπείς ιδιοκτήτες.
Αυτό το κενό έρχεται να καλύψει η προτεινόμενη νέα νομοθεσία για τις κοινόκτητες οικοδομές, η οποία ενισχύει και κατοχυρώνει τα δικαιώματα των συνεπών ιδιοκτητών. Μετά τη συμφωνία του Υπουργείου Εσωτερικών με τους Επαρχιακούς Οργανισμούς Αυτοδιοίκησης, ανοίγει ο δρόμος για ψήφιση μιας μεταρρύθμισης που αλλάζει τον τρόπο διαχείρισης των πολυκατοικιών. Οι Διαχειριστικές Επιτροπές αποκτούν νομική υπόσταση και δικαίωμα να διεκδικούν δικαστικά τις οφειλές, θεσπίζεται υποχρεωτικό αποθεματικό ταμείο και αυστηροποιούνται οι κανόνες για τα απλήρωτα κοινόχρηστα. Παράλληλα, εισάγονται νέοι έλεγχοι για την εφαρμογή και την τήρηση της νομοθεσίας, καθώς και νέες υποχρεώσεις για ιδιοκτήτες και επιτροπές.
Τι σημαίνουν όλα αυτά για την ασφάλιση; Στην DHD Insurance γνωρίζουμε πολύ καλά ότι όσο αυξάνονται οι ευθύνες, τόσο πιο σημαντικό ρόλο έχει η προστασία. Στο άρθρο αυτό εξηγούμε ποια δικαιώματα κατοχυρώνονται, ποιοι έλεγχοι και ποιες υποχρεώσεις προβλέπονται, ποιους κινδύνους δεν καλύπτει ένα αποθεματικό ταμείο και πώς μπορείτε να θωρακίσετε την πολυκατοικία σας.
Ενισχυμένα δικαιώματα για τους συνεπείς ιδιοκτήτες
Το κεντρικό μήνυμα της μεταρρύθμισης είναι ότι όποιος τηρεί τις υποχρεώσεις του δεν θα μένει πλέον εκτεθειμένος στην ασυνέπεια των άλλων. Η μεταρρύθμιση αντικαθιστά ένα παρωχημένο πλαίσιο και δίνει στους συνεπείς ιδιοκτήτες πραγματικά εργαλεία. Τα βασικά σημεία, όπως παρουσιάστηκαν δημόσια, είναι τα εξής:
- Δικαστική διεκδίκηση των οφειλών. Οι Διαχειριστικές Επιτροπές αποκτούν επίσημη νομική υπόσταση μετά την εγγραφή τους στο νέο Μητρώο Κοινόκτητων Οικοδομών και μπορούν να διεκδικούν οφειλές με αγωγές ή διαμεσολάβηση.
- Τέλος στις σκόπιμες καθυστερήσεις. Καμία δικαστική υπεράσπιση οφειλέτη δεν θα γίνεται δεκτή από τον Πρωτοκολλητή, εκτός αν συνοδεύεται από απόδειξη κατάθεσης του επίδικου ποσού στο δικαστήριο ή απευθείας στην επιτροπή.
- Μέτρα απέναντι στην ασυνέπεια. Πρόστιμα, στέρηση του δικαιώματος ψήφου και εκλογής στις γενικές συνελεύσεις και περιορισμοί στη χρήση συγκεκριμένων κοινόχρηστων διευκολύνσεων για όσους αρνούνται να πληρώσουν το μερίδιό τους.
- Προστασία στις συναλλαγές. Υποχρεωτικό πιστοποιητικό εξόφλησης κοινοχρήστων για μεταβίβαση, αποξένωση ή εγγραφή μίσθωσης μονάδας, ώστε να μην πωλούνται ή ενοικιάζονται ακίνητα που φέρουν χρέη.
- Ισχυρότερη διεκδίκηση σε ακραίες περιπτώσεις. Μετά από δικαστική απόφαση, θα υπάρχει η δυνατότητα εγγραφής εμπράγματου βάρους στην ακίνητη ιδιοκτησία του οφειλέτη. Ο κύριος στόχος παραμένει η είσπραξη και όχι η απώλεια της στέγης.
- Αποφάσεις από όσους έχουν συμφέρον. Πρόσωπα που δεν είναι ιδιοκτήτες μονάδων της οικοδομής δεν θα μπορούν να συμμετέχουν στις Διαχειριστικές Επιτροπές. Εξετάζεται επίσης η ηλεκτρονική συμμετοχή και ψηφοφορία, ώστε να συμμετέχουν και ιδιοκτήτες που βρίσκονται στο εξωτερικό.
Νέοι έλεγχοι και υποχρεώσεις
Τα νέα δικαιώματα συνοδεύονται από πιο οργανωμένο πλαίσιο ελέγχου και από σαφείς υποχρεώσεις για όλους.
Οι νέοι έλεγχοι
- Εποπτεία από τους Επαρχιακούς Οργανισμούς Αυτοδιοίκησης. Δημιουργείται Υπηρεσία Εγγραφής και Εποπτείας Λειτουργίας Διαχειριστικών Επιτροπών και τηρείται κεντρικό Μητρώο Κοινόκτητων Οικοδομών.
- Περιοδικοί τεχνικοί έλεγχοι και υποχρεωτική ασφάλιση. Περιλαμβάνονται στις βασικές κατευθύνσεις του πλαισίου. Οι ακριβείς προδιαγραφές αναμένεται να διευκρινιστούν στο τελικό κείμενο του νομοσχεδίου.
- Επικίνδυνες ή ετοιμόρροπες οικοδομές. Η νομοθεσία επεκτείνεται και σε αυτές, ώστε να είναι δυνατή η ορθή διαχείρισή τους ανεξάρτητα από το στάδιο έκδοσης των τίτλων ιδιοκτησίας.
Οι υποχρεώσεις που απορρέουν
- Εγγραφή της Διαχειριστικής Επιτροπής στο Μητρώο. Το ετήσιο τέλος ορίζεται αρχικά στα 20 ευρώ, με 5 ευρώ για βεβαίωση εγγραφής και 50 ευρώ για αίτημα διορισμού προσωρινής επιτροπής. Αναμένεται να διαφοροποιηθούν μελλοντικά από τους Επαρχιακούς Οργανισμούς.
- Υποχρεωτικό αποθεματικό ταμείο. Κάθε ιδιοκτήτης συνεισφέρει τουλάχιστον το 20% της ετήσιας συνεισφοράς του στα κοινόχρηστα, για μελλοντικές επισκευές και ανακαινίσεις.
- Έγκαιρη καταβολή των κοινοχρήστων. Η συνεισφορά συνεχίζει να υπολογίζεται με βάση το εμβαδό, τη χρήση της κάθε μονάδας και τους εσωτερικούς κανονισμούς του κτιρίου, ενώ η ασυνέπεια συνεπάγεται τα μέτρα που περιγράφονται πιο πάνω.
- Πιστοποιητικό εξόφλησης για κάθε μεταβίβαση, αποξένωση ή εγγραφή μίσθωσης.
Το πεδίο εφαρμογής είναι ευρύ. Περίπου 14.208 εγγεγραμμένες οικοδομές πέντε ή περισσότερων μονάδων εντάσσονται άμεσα, ενώ καλύπτονται και οικοδομές που δεν έχουν ακόμα εγγραφεί στο κτηματικό μητρώο. Η ψήφιση αναμένεται μέσα στους επόμενους μήνες. Οι Επαρχιακοί Οργανισμοί Αυτοδιοίκησης προγραμματίζονται να αναλάβουν πλήρως την αρμοδιότητα την 1η Ιανουαρίου 2029, μετά από διετή μεταβατική περίοδο. Υπάρχει επομένως χρόνος για προετοιμασία.
Τι σημαίνουν όλα αυτά στην πράξη
Για τον συνεπή ιδιοκτήτη, η αλλαγή είναι διπλή: αποκτά περισσότερα δικαιώματα απέναντι στην ασυνέπεια, αλλά και μια πολυκατοικία με πιο σαφείς κανόνες και ευθύνες. Πιο σαφείς αρμοδιότητες σημαίνουν και πιο σαφή ρόλο της επιτροπής στη διαχείριση των κινδύνων της οικοδομής. Σήμερα, η απουσία νομικής προσωπικότητας δυσχεραίνει σημαντικά την ανάληψη ευθύνης για τη συντήρηση και την αντιμετώπιση κινδύνων. Με τη νέα υπόσταση, η επιτροπή αποκτά δικαιώματα, αλλά και μια αυξημένη προσοχή στα ζητήματα ασφάλειας του κτιρίου.
Το αποθεματικό ταμείο είναι ένα σημαντικό εργαλείο, αλλά σχεδιάζεται για προγραμματισμένες επισκευές και ανακαινίσεις, όχι για το απρόβλεπτο. Γεμίζει σταδιακά, μέσα στα χρόνια, ενώ μια μεγάλη ζημιά μπορεί να κοστίσει πολλαπλάσια ποσά μέσα σε λίγες ώρες. Έτσι, οι κίνδυνοι που θα πρέπει να έχουμε πάντα υπόψη είναι τουλάχιστον τέσσερις:
- Πυρκαγιά ή βραχυκύκλωμα. Ένας ηλεκτρικός πίνακας, μια αποθήκη ή ένας χώρος στάθμευσης μπορεί να επηρεάσει όλη την οικοδομή.
- Διαρροές και πλημμύρες. Μια κεντρική σωλήνα ή ένα πρόβλημα στο δώμα επηρεάζουν πολλά διαμερίσματα ταυτόχρονα.
- Ζημιές σε τρίτους. Πτώση σοβάδων, βλάβη στον ανελκυστήρα ή τραυματισμός επισκέπτη στον κοινόχρηστο χώρο μπορούν να δημιουργήσουν αξιώσεις αποζημίωσης.
- Φυσικά φαινόμενα. Έντονες καταιγίδες, θύελλες ή σεισμός μπορούν να προκαλέσουν ζημιές στη δομή και στα κοινόχρηστα μέρη του κτιρίου.
Το θέμα γίνεται ιδιαίτερα σοβαρό σε παλαιότερα κτίρια. Η νέα νομοθεσία επεκτείνεται και σε επικίνδυνες ή ετοιμόρροπες οικοδομές, δείχνοντας ότι η πιο σοβαρή ανησυχία δεν είναι μόνο οικονομική, αλλά και η ασφάλεια των ανθρώπων που ζουν ή περνούν από εκεί.
Πώς μπορείτε να προετοιμαστείτε
Η νομοθεσία δεν έχει ακόμα ψηφιστεί, αλλά η πρόληψη δεν χρειάζεται να περιμένει. Πέντε απλά βήματα για ιδιοκτήτες και επιτροπές:
- Ελέγξτε τι είναι ήδη ασφαλισμένο. Υπάρχει ασφάλιση για το κτίριο και τους κοινόχρηστους χώρους; Ποιοι κίνδυνοι καλύπτονται, ποιο είναι το ποσό ασφάλισης και ποιες απαλλαγές ισχύουν; Το ποσό πρέπει να αντιστοιχεί στο πραγματικό κόστος αποκατάστασης του κτιρίου.
- Ξεκαθαρίστε τα όρια ευθύνης. Τι ανήκει στην πολυκατοικία (πρόσοψη, στέγη, κοινόχρηστες σωληνώσεις, ανελκυστήρας) και τι στον κάθε ιδιοκτήτη (το εσωτερικό του διαμερίσματος και το περιεχόμενό του); Οι ασάφειες εδώ οδηγούν συνήθως σε διαφωνίες την ώρα της ζημιάς.
- Καταγράψτε την κατάσταση του κτιρίου. Ηλεκτρολογικός πίνακας, σωληνώσεις, στέγη, μπαλκόνια, ανελκυστήρας. Κρατήστε αποδείξεις συντήρησης και φωτογραφίες, γιατί θα βοηθήσουν και σε μια πιθανή αποζημίωση.
- Κρατήστε τα κοινόχρηστα ενημερωμένα. Οι οφειλές στερούν το κοινό ταμείο από διαθέσιμους πόρους και μπορούν να δυσκολέψουν ακόμη και την έγκαιρη πληρωμή εξόδων όπως το ασφάλιστρο.
- Συζητήστε την ασφάλιση στη γενική συνέλευση. Όταν ορίζετε το αποθεματικό, ορίστε και ποιους κινδύνους θα μεταφέρετε σε ασφαλιστική κάλυψη. Καταγράψτε την απόφαση στα πρακτικά.
Αν έχετε αμφιβολίες για το τι χρειάζεται η δική σας οικοδομή, ένας έμπειρος ασφαλιστικός σύμβουλος μπορεί να κάνει τη διαφορά, πριν και όχι μετά τη ζημιά.
Η ασφαλιστική λύση: το αποθεματικό και η ασφάλιση πηγαίνουν μαζί
Η ασφάλιση δεν αντικαθιστά το αποθεματικό ταμείο, το συμπληρώνει. Το αποθεματικό καλύπτει τη φθορά και τις προγραμματισμένες επισκευές, η ασφάλιση τα απρόβλεπτα γεγονότα που θα κοστίζαν δυσβάσταχτα ποσά σε όλους τους ιδιοκτήτες. Ένα καλό πρόγραμμα για πολυκατοικία λαμβάνει υπόψη τουλάχιστον:
- Το κτίριο και τους κοινόχρηστους χώρους, έναντι κινδύνων όπως πυρκαγιά, πλημμύρα, ζημιές από νερά, θύελλα και σεισμός.
- Την αστική ευθύνη έναντι τρίτων, δηλαδή τραυματισμούς ή ζημιές που προκαλούνται λόγω της κακής κατάστασης κοινόχρηστων σημείων του κτιρίου.
- Την ευθύνη των ιδιοκτητών και της επιτροπής για ζημιές που προκύπτουν από την κοινή ιδιοκτησία, όπου το επιτρέπει το ασφαλιστικό πρόγραμμα.
- Το διαμέρισμα του κάθε ιδιοκτήτη, ώστε η προστασία να μην τελειώνει στα όρια της οικοδομής.
Το κόστος του ασφαλίστρου συνήθως μοιράζεται μεταξύ των ιδιοκτητών, ώστε η προστασία να γίνεται από κοινού και να είναι διαχειρίσιμη ανά μονάδα.
Στην DHD Insurance μελετάμε με ακρίβεια όλους τους παράγοντες και προσαρμόζουμε κάθε πρόγραμμα στις πραγματικές ανάγκες του πελάτη. Είμαστε υπέρμαχοι της πρόληψης και πιστεύουμε ότι ένα σωστό ασφαλιστικό πρόγραμμα αρχίζει από την κατανόηση των κινδύνων της κάθε οικοδομής. Η ολοκληρωμένη ασφαλιστική κάλυψη της DHD Insurance επιτρέπει στις επιτροπές και τους ιδιοκτήτες να αναλάβουν τον νέο τους ρόλο με πεποίθηση, γνωρίζοντας ότι οι βασικοί κίνδυνοι έχουν ήδη ληφθεί υπόψη. Για τους συνεπείς ιδιοκτήτες, αυτό σημαίνει ότι μια μεγάλη ζημιά είναι λιγότερο πιθανό να επιβαρύνει απροσδόκητα τον οικογενειακό τους προϋπολογισμό.
Επικοινωνήστε μαζί μας
Η ομάδα μας είναι στη διάθεσή σας για να λύσουμε οποιαδήποτε απορία για την ασφάλιση της πολυκατοικίας σας. Κοντά μας θα βρείτε το κατάλληλο ασφαλιστικό πρόγραμμα για το κτίριό σας και τις ανάγκες των ιδιοκτητών του. Επικοινωνήστε μαζί μας για μία προσφορά! Επισκεφθείτε επίσης την ιστοσελίδα μας: dhdinsurance.com.